Creating a winning targeted marketing strategy with customer insights
Join us for an insightful webinar with Ruohonjuuri, tailored specifically for e-commerce and omnichannel retailers.
Join us for an insightful webinar with Ruohonjuuri, tailored specifically for e-commerce and omnichannel retailers.
Für Omnichannel-Händler ist die Filiale die größte Umsatzquelle und zugleich der größte blinde Fleck bei den Kundendaten. Ihr Onlineshop erfasst jeden Klick, jedes angesehene Produkt und jeden abgebrochenen Warenkorb. In der Filiale bleiben dagegen bis zu 80 % der Käufe komplett anonym.
Der Kunde kommt rein, bezahlt an der Kasse, bekommt einen Papierbon, der im nächsten Mülleimer auf dem Parkplatz landet, und geht. Die Customer Journey endet genau an der Kasse.
In unserem Live-Webinar haben Aleksi Montonen (CRO bei Custobar) und Markus Kyllönen (Commercial Director bei ReceiptHero) gezeigt, wie moderne Retail-Marken dieses Problem lösen. Custobar bringt die Campaign Customer Data Platform (CDP) und die Marketing-Automation mit, ReceiptHero die Technologie für digitale Kassenbons und Wallet-Karten. Zusammen machen sie aus jedem Bezahlvorgang an der Kasse einen natürlichen, unkomplizierten Moment, in dem Kundendaten entstehen.
So schließen CMOs, CDOs und E-Commerce-Verantwortliche die Lücke zwischen Filiale und Onlineshop, erkennen echte Kunden an der Kasse und machen Kundendaten vom Problem zum Umsatztreiber.
An der Kasse läuft seit 20 Jahren alles gleich. Wenn Filialen ihre Kunden erkennen wollen, bleiben ihnen meist 2 umständliche Wege:
Bleiben Filialkäufe anonym, spürt das das ganze Unternehmen:
Kunden wollen keine weitere App auf ihrem Smartphone. Über 90 % der Smartphone-Nutzer unter 60 haben bereits ein Gerät mit NFC und einer integrierten Wallet (Apple Wallet oder Google Wallet). ReceiptHero und Custobar nutzen diese vorhandene Technik auf 3 Arten:
| Methode | So funktioniert es an der Kasse | Ideal für | Aufwand für Kunden |
| Dynamischer QR-Code | Nach dem Bezahlen zeigt das Zahlungsterminal oder das Kundendisplay einen QR-Code. Der Kunde scannt ihn mit der Handykamera. | Erstkäufer und Filialen, die bereits Kundendisplays haben | Sehr gering: keine App, kein Passwort. Die Seite öffnet sich direkt im mobilen Browser. |
| NFC (Terminal oder VTAP) | Der Kunde hält sein Smartphone an das Zahlungsterminal oder an ein kleines zertifiziertes Lesegerät. | Schnelle Kassen, Modehandel, Warenhäuser und stark frequentierte Fachgeschäfte | Praktisch keiner: Der Bon erscheint sofort. Apple zeigt eine Mitteilung, Android öffnet den Link automatisch. |
| Verknüpfte Bezahlkarte | Der Kunde verknüpft einmalig online seine Debit- oder Kreditkarte. ReceiptHero ordnet Visa- und Mastercard-Käufe im Hintergrund zu. | Kundenclubs, Stammkunden mit täglichen oder wöchentlichen Käufen, Kunden mehrerer Filialen | Unsichtbar: Der Kunde zahlt mit Karte, Apple Pay oder Google Pay. Bon und Daten werden im Hintergrund synchronisiert. |
Viele IT-Teams im Handel fragen sich, ob sie für die Kundenerkennung per NFC alle teuren Zahlungsterminals austauschen müssen.
Die kurze Antwort: meistens nicht. Unterstützen Ihre Terminals bereits Apple und Google VAS (Value Added Services), läuft die Lösung auf Ihrer vorhandenen Hardware. Falls nicht, schließen Sie einfach ein externes, von Apple und Google zertifiziertes VTAP-Lesegerät an, für rund 100 € pro Kasse. Gemessen am Wert eines verifizierten, aktiven Kundenkontakts hat sich diese Investition in wenigen Tagen bezahlt gemacht.
Der Kunde hält sein Smartphone an das Lesegerät oder scannt den QR-Code an der Kasse. Der digitale Kassenbon öffnet sich im Browser, ganz ohne App.
30-40% der Kunden geben freiwillig ihre E-Mail-Adresse ein, um Bon und Garantienachweis digital zu erhalten.
Über 50% setzen das Häkchen für VIP-Vorteile, Newsletter und persönliche Mitgliederangebote.
Die Daten fließen in Echtzeit zu Custobar, reichern das 360°-Profil an und starten automatische Abläufe nach dem Kauf.
Warum ist die Marketing-Einwilligung aus der Filiale so viel wert?
Sie möchten mit Ihrem Kundenclub auf dem Smartphone Ihrer Kunden präsent sein, ohne Zehntausende in eigene iOS- und Android-Apps zu stecken? Dann sind Wallet-Karten die Lösung.
Plastikkarten bleiben oft zu Hause. Apple- und Google-Wallet-Karten liegen dagegen direkt neben Bezahlkarten, Bordkarten und Konzerttickets.
Ein digitaler Kassenbon ist kein Archiv, sondern ein interaktiver Kanal, der aus einem Kauf den nächsten Umsatz macht.
Der Kunde öffnet den Kassenbon per NFC oder QR-Code.
Führt alles in einem 360°-Profil zusammen, aktualisiert die RFM-Segmente und startet Lifecycle-Abläufe.
Mit digitalen Kassenbons bekommt die Geschäftsleitung einer Filialkette klare Einblicke in den Alltag vor Ort. Im Merchant Analytics Portal von ReceiptHero sehen Verantwortliche im Handel:
Im Webinar sprach Aleksi über eine Entwicklung, die den gesamten europäischen Handel betrifft: Die Kundenakquisitionskosten (CAC) in bezahlten Werbenetzwerken steigen weiter.
In Märkten wie Finnland drängen bald neue Werbekunden in die Anzeigenauktionen von Meta, Google, Sanoma und Alma, etwa durch die Öffnung des Marktes für Glücksspiel- und Wettlizenzen Anfang 2027. Werbeplätze werden knapper und teurer.
Händler, die sich nur auf gemietete Zielgruppen verlassen, sehen ihre Marge schrumpfen. Marken, die ihre Filialen nutzen, um verifizierte First-Party-Daten und echte Kaufhistorien zu sammeln, bauen dagegen einen starken eigenen Kundenstamm auf.
Synchronisieren Sie Ihre Kundenlisten direkt aus Custobar mit Meta und Google Ads, schließen Sie Kunden, die gerade in der Filiale gekauft haben, automatisch von Kampagnen aus. Das schont Ihr Budget. Gleichzeitig laufen konversionsstarke Lifecycle-Automationen (Warenkorbabbruch, Rückgewinnung, Nachkauf-Erinnerung) praktisch ohne Zusatzkosten.
Was ist der Unterschied zwischen einem digitalen Kassenbon und einem Kassenbon per E-Mail?
Ein digitaler Kassenbon ist eine interaktive Webseite, die an der Kasse erzeugt und per NFC oder QR-Code direkt auf das Smartphone geschickt wird, ganz ohne manuelle Eingabe. Beim Kassenbon per E-Mail müssen Kassenpersonal oder Kunde beim Bezahlen eine E-Mail-Adresse eintippen. Das hält die Schlange auf und führt oft zu Tippfehlern.
Funktioniert das unabhängig davon, welche E-Commerce-Plattform wir nutzen?
Ja. Custobar bietet offene APIs und fertige Integrationen für die wichtigsten E-Commerce-Plattformen, darunter Shopware 6, Shopify, Magento / Adobe Commerce und WooCommerce. Ob ein Kunde online stöbert und kauft oder in der Filiale mit seiner Wallet-Karte bezahlt: Alle Bestellpositionen, Kundendaten und Einwilligungen landen im selben 360°-Kundenprofil.
Brauchen Kunden eine App, um Kundenkarten in Apple Wallet oder Google Wallet zu nutzen?
Nein. Apple Wallet und Google Wallet sind auf iOS- und Android-Geräten bereits vorinstalliert. Kunden speichern ihre Kundenkarte in 10 bis 50 Sekunden über einen Link im digitalen Kassenbon oder einen QR-Code an der Kasse, ganz ohne App-Download.
Wie verbessert die Kundenerkennung in der Filiale die Produktempfehlungen im Onlineshop?
Werden Filialkäufe mit einer Customer Data Platform wie Custobar synchronisiert, sieht die Empfehlungslogik alle Kanäle. Ihr Onlineshop empfiehlt dann keine Produkte mehr, die der Kunde schon in der Filiale gekauft hat, sondern passendes Zubehör oder Pflegeprodukte.
Können bestehende Kundenlisten auf Apple- und Google-Wallet-Karten umgezogen werden?
Ja. Haben Sie bereits eine E-Mail- oder SMS-Liste mit Mitgliedern Ihres Kundenclubs, schicken Sie ihnen einen persönlichen Link per E-Mail oder SMS. Der Kunde klickt auf den Link, tippt auf „Zu Wallet hinzufügen“ und hat seine Karte sofort auf dem Smartphone, ohne seine Daten erneut einzugeben.
Lässt sich die Kundenerkennung per NFC einrichten, ohne die Zahlungsterminals auszutauschen?
Ja. Unterstützen Ihre Terminals die VAS-Protokolle von Apple und Google nicht, schließen Sie ein externes, von Apple und Google zertifiziertes VTAP-Lesegerät an, für rund 100€ pro Kasse. Ihre Zahlungsinfrastruktur bleibt unverändert.
Was Marketingverantwortliche im Handel wissen müssen: Einwilligungen in der Filiale rechtssicher einholen, die DSGVO richtig anwenden und Kundendaten sicher auf EU-Servern speichern.
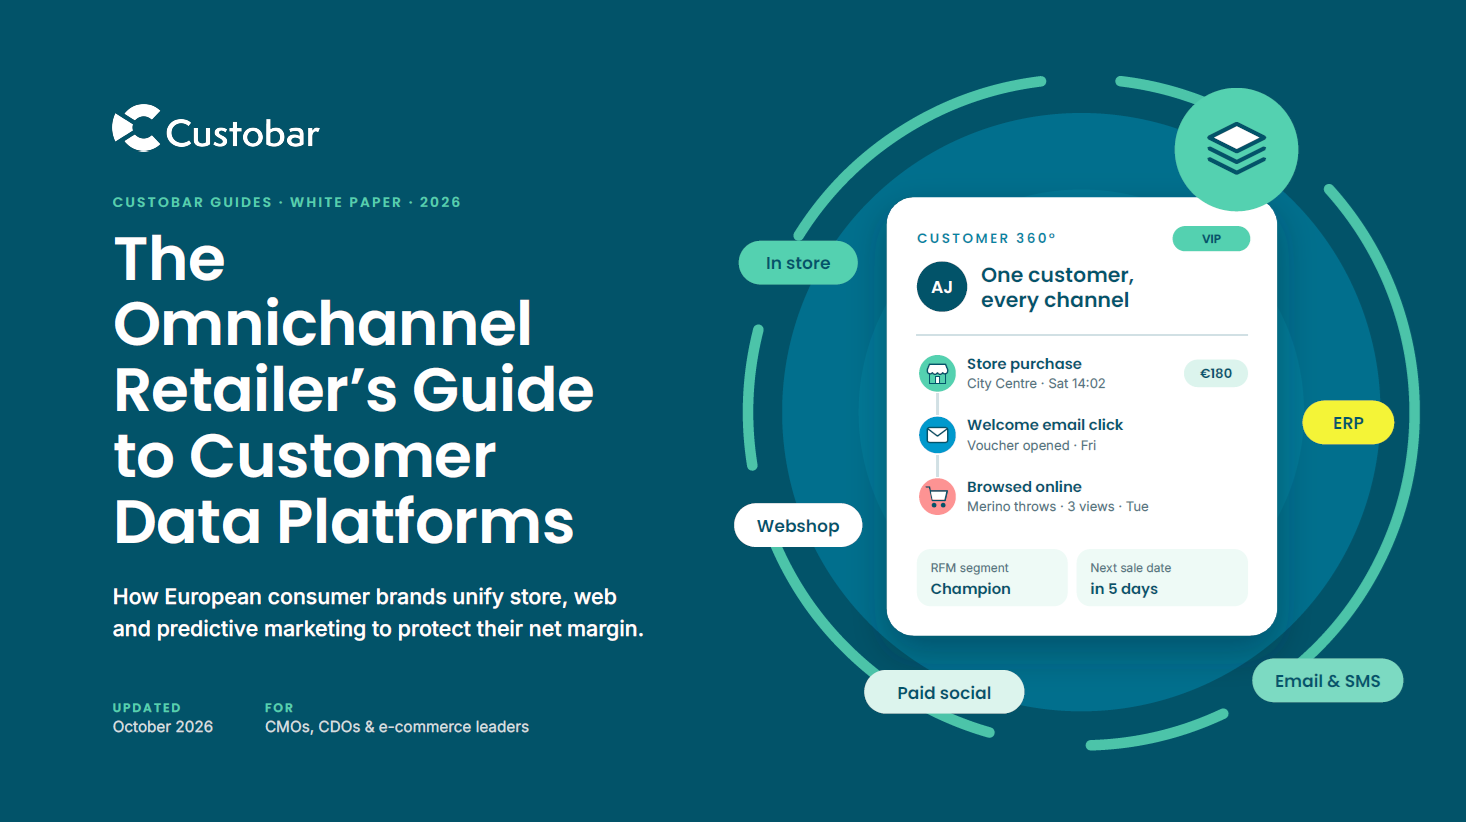
Wie Händler Onlineshop und Filiale zusammenführen, um Cross-Selling, Rückgewinnung und Warenkorb-Erinnerungen zu automatisieren. → Whitepaper herunterladen
Buchen Sie eine entspannte 30-minütige Demo mit unserem Team. Wir zeigen Ihnen, wie die Verbindung von Online- und Filialdaten Ihr Marketing weniger beliebig und deutlich profitabler macht.